
3分でわかる 土地売却税
取得費と特例を確認して最終手取りを出す
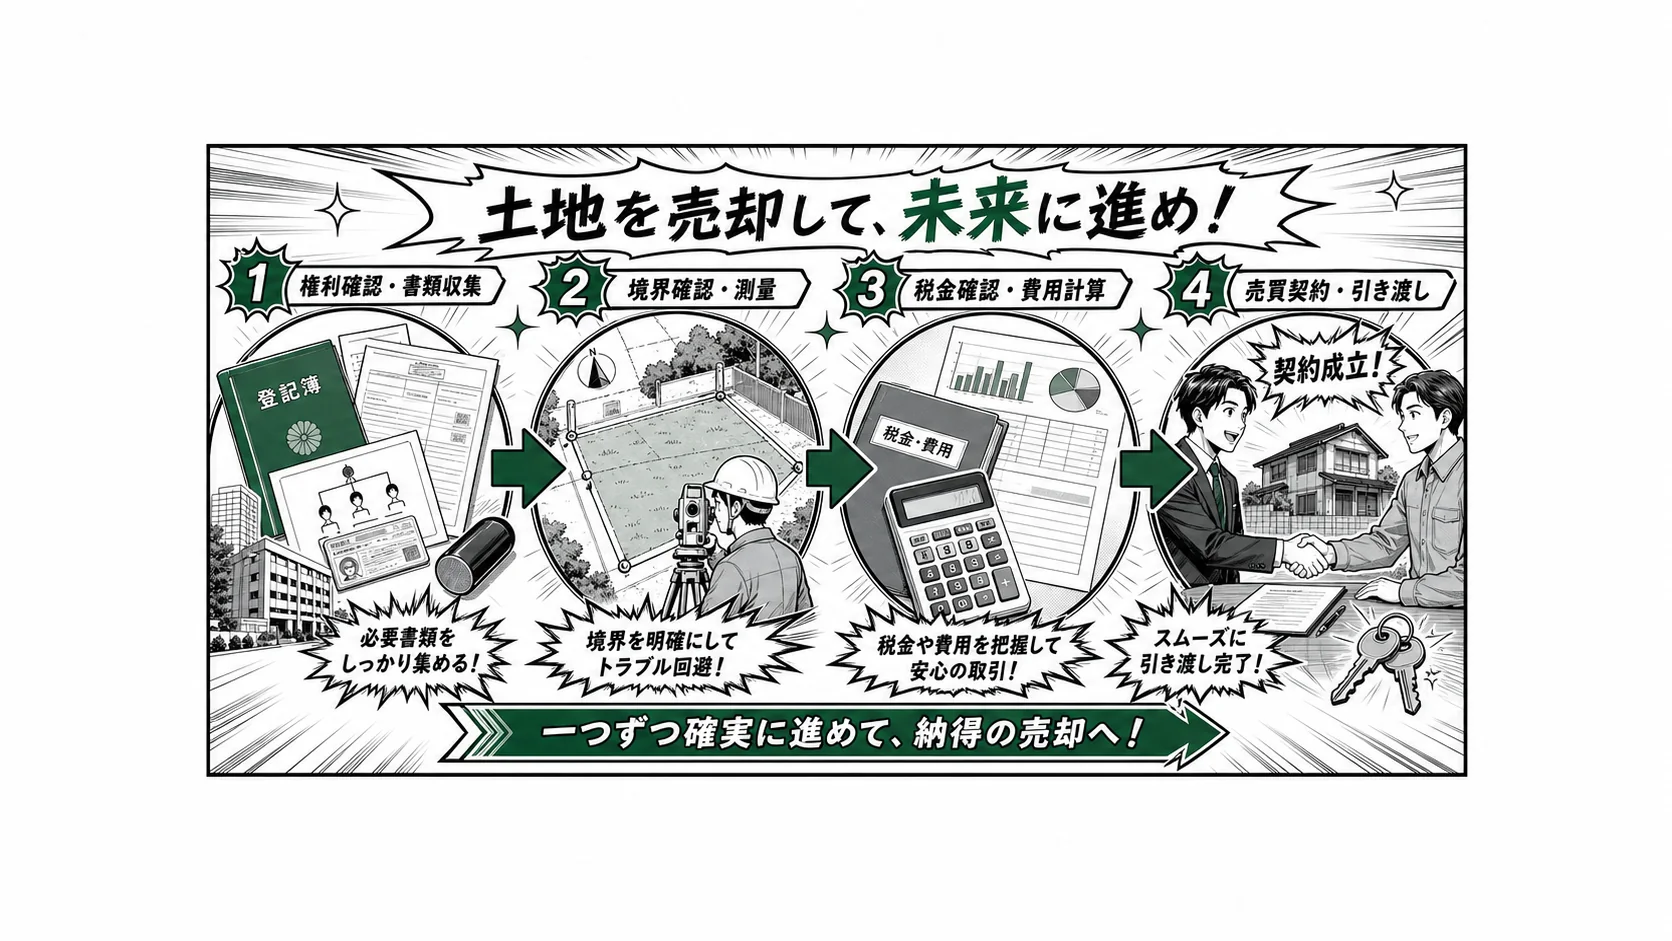
この金額が
そのまま手取り?
取得費と経費を
引いて計算します
資料不足で
税額が増える?
特例も確認して
手取りが見えた
※内容や費用、税務・法的な取扱いは、物件の状態・地域・契約条件などにより異なります。
不動産の税金は、所有中、相続時、売却時で見るべき制度が変わります。手取り額と期限をセットで確認しましょう。
土地売却に関する税金の基本では、検索で出てくる一般論だけで判断せず、物件の状態、名義、費用、税金、次に取るべき行動を同じ順番で整理することが重要です。この記事では、土地売却税金は取得費、譲渡費用、所有期間で確認するための実務的な見方をまとめます。
先に結論
所有中、相続時、売却時で確認すべき税金が変わります。制度名だけで判断せず、期限、必要書類、手取り額で確認しましょう。 総務省統計局の令和5年住宅・土地統計調査では全国の空き家数は900万戸を超えており、空き家は放置するほど管理費、税負担、近隣対応、売却条件の面で不利になりやすくなります。
土地売却に関する税金の基本で比較するポイント
土地売却に関する税金の基本は、ひとつの選択肢だけで決めると後悔しやすいテーマです。まずは下の表で、費用、手間、リスク、次の行動を同じ基準で比べます。
| 確認項目 | 判断の目安 | 注意点 |
|---|---|---|
| 最初に見るポイント | 土地売却税金は取得費、譲渡費用、所有期間で確認する | ここを曖昧にすると比較の軸がぶれやすい |
| 所有中 | 固定資産税、管理費、修繕費 | 放置で管理負担が増える |
| 相続時 | 相続登記、相続税、共有関係 | 名義整理が売却の前提になる |
| 売却時 | 譲渡所得、取得費、特例 | 要件と期限を確認する |
土地売却に関する税金の基本で確認したい6つのチェック項目
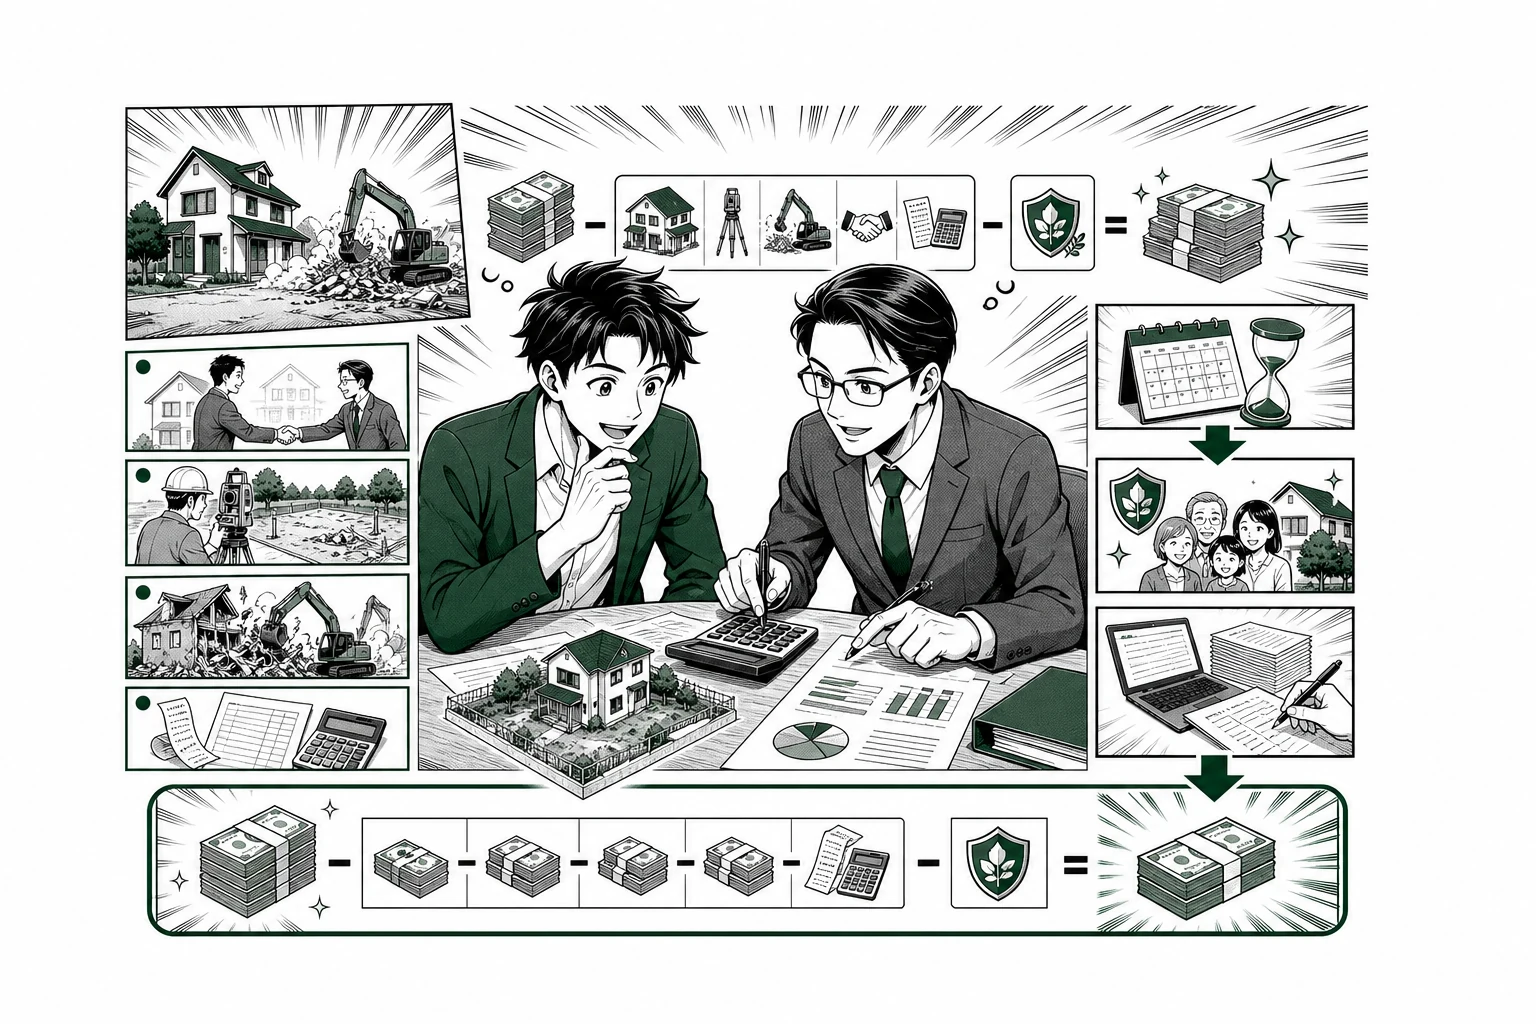
土地売却に関する税金の基本の進め方
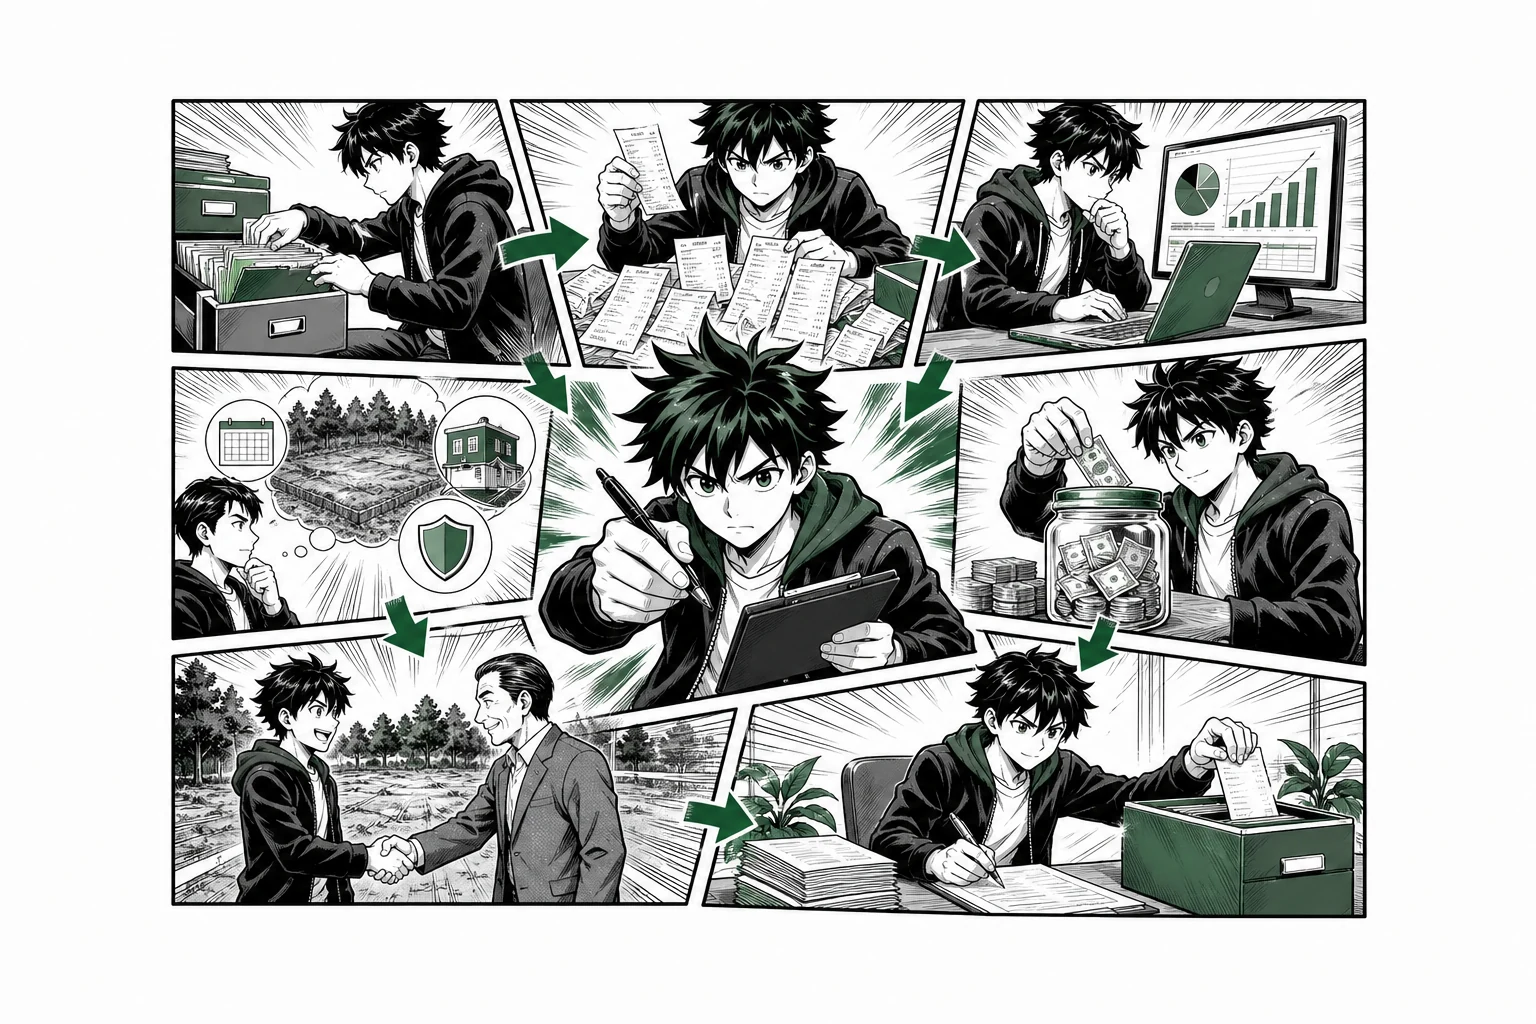
実際に進めるときは、いきなり契約や解体に進まず、情報整理、現状確認、比較、条件調整の順に進めると安全です。
- 01 所有中の固定費を把握する 名義、建物状態、残置物、税金、管理負担まで一緒に確認します。
- 02 取得費や購入時資料を探す 土地売却に関する税金の基本では、分かる範囲の資料だけでも早めに整理しておくと相談が進めやすくなります。
- 03 相続や共有名義を確認する 名義、建物状態、残置物、税金、管理負担まで一緒に確認します。
- 04 使える特例や控除を確認する 名義、建物状態、残置物、税金、管理負担まで一緒に確認します。
- 05 売却額ではなく手取り額で判断する 条件が整理できたら、売却、買取、活用、管理継続のうち現実的な方法を選びます。
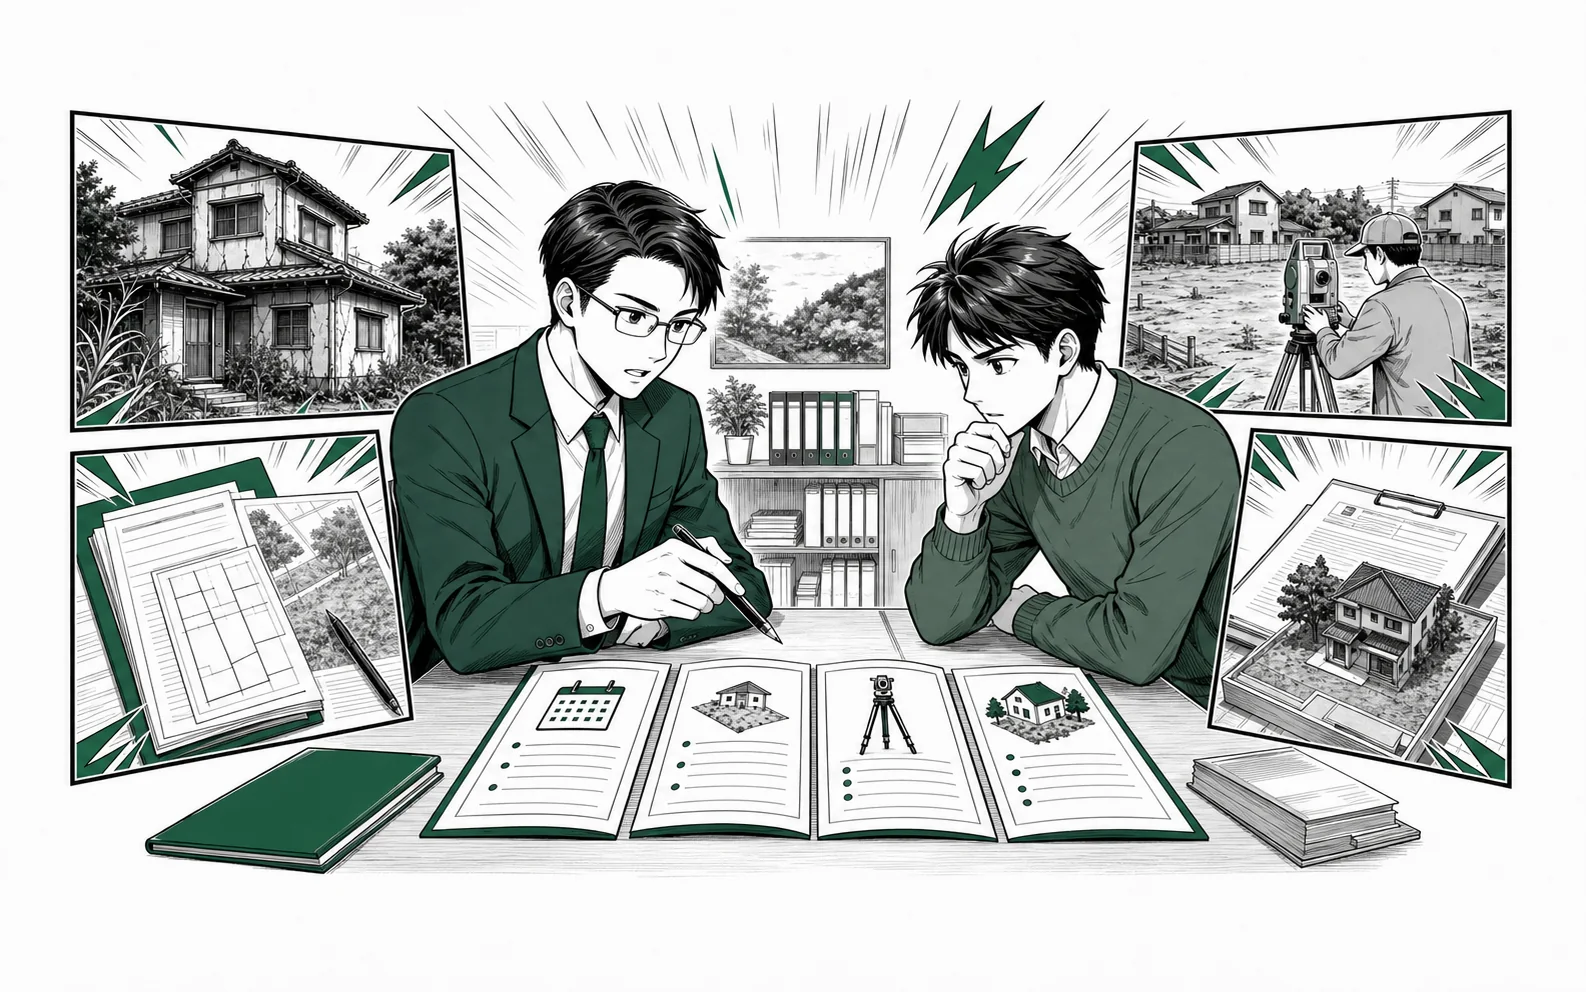
失敗しないためのチェックリスト
- 固定資産税通知書を確認したか
- 取得費や購入時書類が残っているか
- 相続登記の状況を確認したか
- 空き家特例の要件を確認したか
- 解体や測量費の影響を見たか
- 税務署や税理士に確認すべき論点を分けたか
費用・税金・手続きで見落としやすい点
空き家や土地は、表面上の価格だけでは判断できません。譲渡所得、相続登記、固定資産税、解体費、片付け費、境界や接道の確認が重なると、当初の想定より手取りや手間が変わることがあります。特例や税金は要件があるため、個別の計算や申告は税務署・税理士などの専門窓口にも確認しましょう。
よくある質問
土地売却に関する税金の基本は何から始めればよいですか?
まずは「土地売却税金は取得費、譲渡費用、所有期間で確認する」ことから始めます。分かる範囲の資料と写真を用意し、売却・買取・保有・活用のどれが現実的か比較しましょう。
空き家を売ると必ず税金がかかりますか?
利益が出るか、特例が使えるかで変わります。取得費や譲渡費用も含めて確認しましょう。
固定資産税が上がることはありますか?
管理不全空家等に該当する場合など、住宅用地特例の扱いに注意が必要です。自治体情報も確認してください。
税金は誰に相談すべきですか?
制度の一般情報は国税庁や自治体で確認し、個別計算や申告は税理士・税務署へ相談するのが安全です。
土地売却の税金はいくら?譲渡所得・特例・注意点で迷ったときの判断軸
土地売却の税金はいくら?譲渡所得・特例・注意点は、検索で見つかる一般論だけで決めると、実際の手続きや費用で止まりやすいテーマです。まずは物件の所在地、築年数、接道、名義、残置物、固定資産税、売却期限を同じ表にして、売却・買取・管理・活用のどれが現実的かを比べます。
不動産税金の観点では、取得費、譲渡費用、特例、固定資産税を分けて確認し、売却価格ではなく手取りで考えます。査定額の高さだけでなく、手取り、期間、片付け費、相続や税金で止まる点がないかを順番に見ると、次に取るべき行動が決めやすくなります。
次に読むと判断しやすい記事
土地売却の税金は、手取り計算に使う資料から整理する
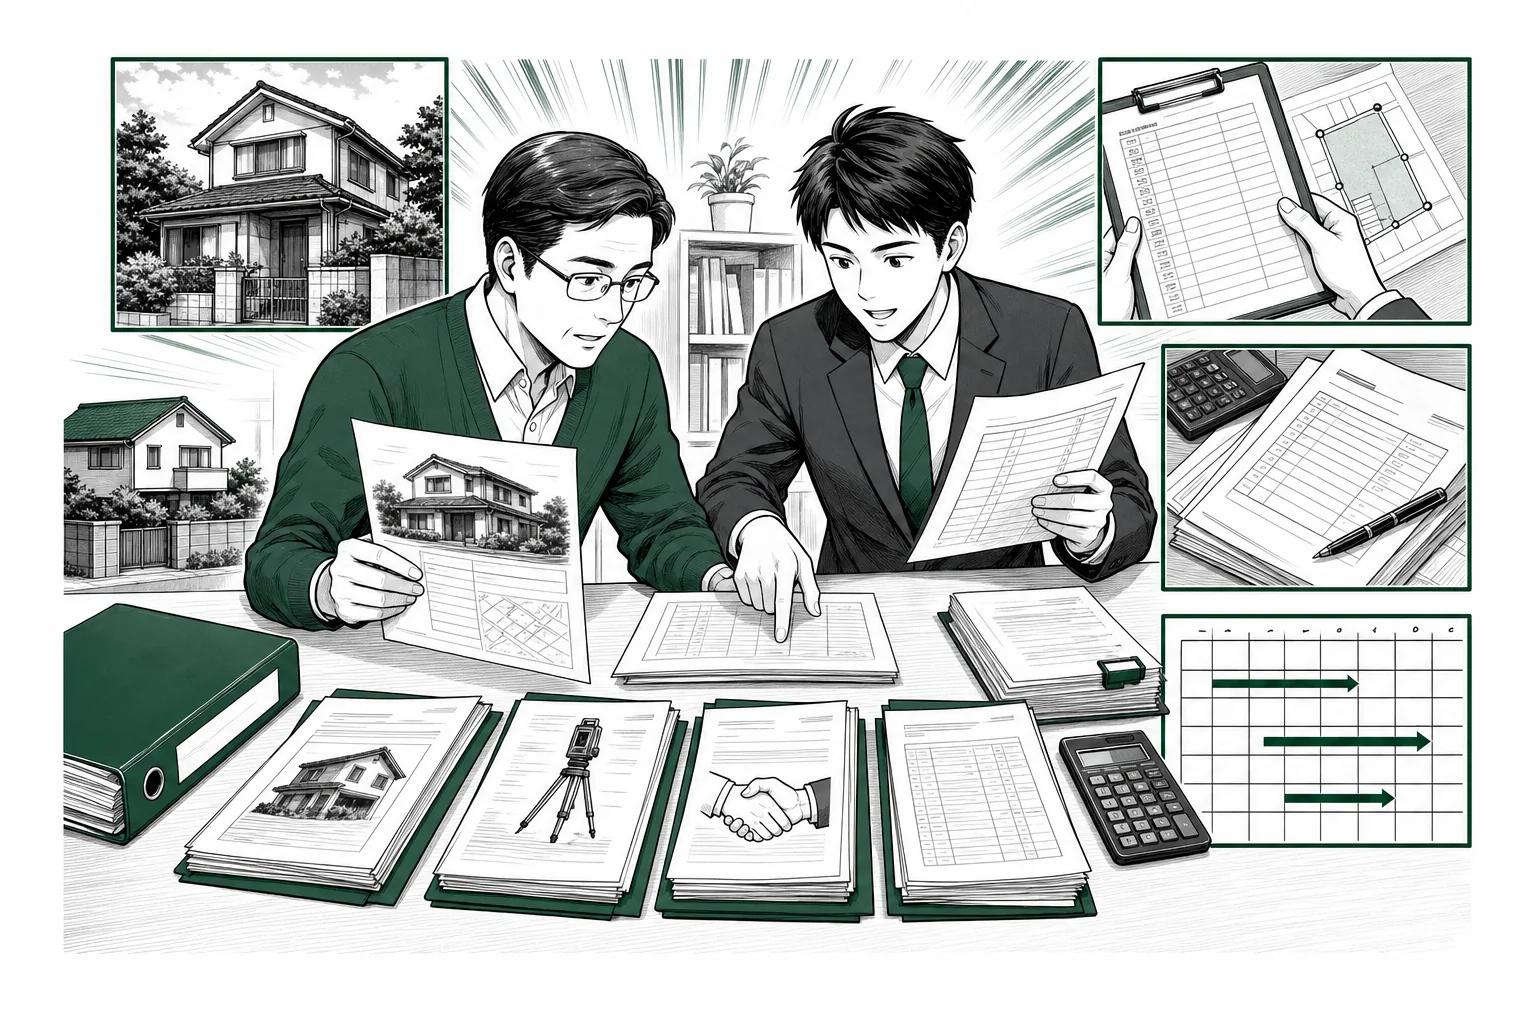
売却価格だけでは税額を判断できません。取得費、測量や仲介などの譲渡費用、所有期間、使える特例の順に資料をそろえ、概算手取りを出してから価格交渉を行います。
| 区分 | 主な資料 | 確認する理由 |
|---|---|---|
| 売却代金 | 売買契約書、精算書 | 収入金額と固定資産税精算を分ける |
| 取得費 | 購入時契約書、建築・造成資料 | 譲渡所得の計算根拠にする |
| 譲渡費用 | 仲介、測量、解体、印紙などの領収書 | 売却に直接必要な支出を確認する |
| 特例・所有期間 | 登記、住民票、相続関係書類 | 税率区分や適用条件を確認する |
概算手取りを誤らないための注意点
- 取得費が不明でも、最初から資料がないと決めつけず、通帳・ローン・登記・工事履歴を探す
- 固定資産税の精算金と、売却後に申告する譲渡所得を混同しない
- 測量・解体・造成の全額が常に同じ扱いになるとは限らないため、支出目的を領収書に残す
- 契約前に税理士へ相談するときは、売却見込額だけでなく取得経緯と所有期間も伝える
公的機関の最新情報:国税庁:長期譲渡所得の税額の計算 / 国税庁:取得費が分からないとき
確認ポイント:税額と特例は取得経緯や利用状況で変わります。この記事の表は資料整理の順番として使い、最終判断は税務署または税理士へ確認してください。
状況が近い人はこちらも確認
不動産税金は、査定額だけでなく名義、税金、管理費、残置物、売却期間で判断が変わります。次の記事もあわせて確認すると、相談前に必要な情報を整理しやすくなります。
- 土地評価額の調べ方|固定資産税評価額・路線価・実勢価格を確認
- 不動産売却時の税金対策|譲渡所得・取得費・特例
- 土地売却時の税金対策|譲渡所得・取得費・控除を確認
- 空き家の減税措置と適用条件|使える制度と注意点
- 空き家の減価償却とは?売却時の税金・取得費の考え方
売れるか分からない段階でも相談できます
「片付け前でもよいか知りたい」「相続した実家をどうすればよいか迷っている」「一括査定で反応が悪かった」という段階でも、まずは物件情報をもとに確認できます。


コメントを残す